Swift Cash – Quick Loan Mgr

Mga screenshot
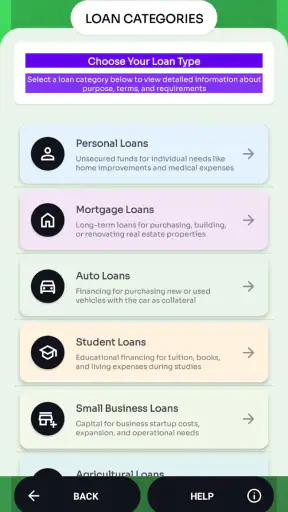
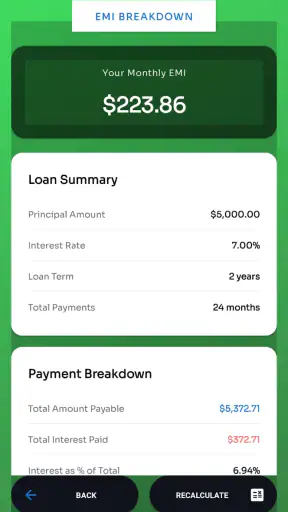
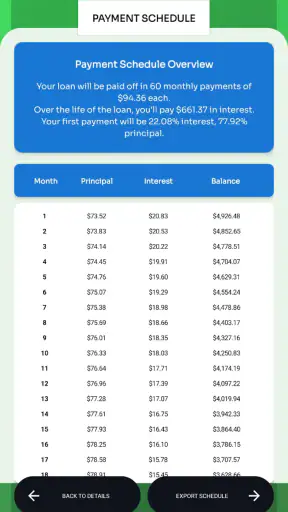
Mga detalye
- Rating
- 22.00 mga review
- Bersyon
- 6.0
- Developer
- Fint hubnet developers
Pagsusuri ni Norviv
Kapag kailangan mong ayusin ang isang mahalagang usaping pinansyal, kadalasan ay hindi naman ang paghahanap ng impormasyon ang pinakamahirap. Ang mas nakakapagod ay ang paglipat-lipat sa iba’t ibang screen, pag-alala sa mga kailangang ilagay, at pagdedesisyon kung aling opsyon ang praktikal para sa sitwasyon mo. Dito ko sinubukan ang Swift Cash – Quick Loan Mgr, isang libreng app sa kategoryang negosyo mula sa Fint hubnet developers. Ang pangunahing pangako nito ay mabilis na tulong sa pag-aayos ng usaping may kaugnayan sa cash at loan, kaya ang pinakamahalagang tanong para sa akin ay hindi kung maganda lang itong tingnan, kundi kung nakakatipid ba talaga ito ng oras at nakakabawas ng abala.
Sa unang tingin, ang app ay para sa taong gustong magkaroon ng mas tuwirang paraan para tingnan at ayusin ang isang loan-related na gawain sa telepono. Mayroon itong average na 4.5 mula sa humigit-kumulang isang libo’t limang daang rating, at mahigit sampung libong install na rin. Hindi ko itinuturing na sapat ang mga bilang na iyon para awtomatikong sabihing perpekto ang app, pero nagpapakita ang mga ito na may aktuwal na gumagamit na nakahanap ng halaga rito. Ang mahalaga pa rin ay kung tugma ito sa paraan mo ng paghawak ng pera.
Kapaki-pakinabang ba ito kapag paulit-ulit ang cash na kailangang ayusin?
Ang pinakakapaki-pakinabang na papel ng Swift Cash ay bilang isang sentrong utility para sa mga taong ayaw nang magsimula sa zero sa bawat pagkakataong may kailangang asikasuhin. Sa halip na umasa agad sa browser, notes app, calculator, at magkakahiwalay na mensahe, mas madaling magkaroon ng isang app na binubuksan mo kapag kailangan mong linawin ang susunod na hakbang. Para sa akin, ito ang tunay na punto ng ganitong uri ng tool: hindi nito dapat gawing mas komplikado ang isang sensitibong desisyon.
Hindi ko ito tinitingnan bilang kapalit ng sariling pagsusuri. Kung ang isang tao ay naghahanap ng mabilis na sagot dahil gipit, mas mahalagang basahin muna nang mabuti ang anumang terms, singil, iskedyul, at kondisyon bago magpatuloy. Ang app ay maaaring makatulong sa pag-organisa ng proseso, pero hindi nito awtomatikong ginagawang ligtas o angkop ang bawat loan option. Ang oras na natitipid ay may halaga lamang kung ginagamit ito para magpasya nang mas maingat.
Maganda ang ganitong approach para sa gumagamit na may malinaw na layunin: gusto niyang makita ang mga kailangang ihanda, maunawaan ang daloy, at bumalik sa proseso nang hindi nawawala sa konteksto. Mas kaunti ang pakinabang nito sa taong umaasang isang pindot lang ang makakapag-ayos ng lahat ng problemang pinansyal. Kung ganoon ang inaasahan, maaaring madismaya ka dahil ang anumang financial tool ay nangangailangan pa rin ng tamang impormasyon at personal na paghatol.
Ang unang setup na sulit gawin
Sa unang paggamit, payo ko na huwag agad magmadali sa anumang aplikasyon o desisyon. I-set up muna ang app sa oras na hindi ka nagmamadali, at ihanda ang pangunahing impormasyong karaniwan mong kailangan kapag tumitingin ng cash option. Ang maliit na hakbang na ito ay nakakatulong dahil mas madaling mapansin kung may kulang, mali, o hindi malinaw bago ka pa umabot sa mas seryosong bahagi ng proseso.
May praktikal na workflow akong inirerekomenda: una, tukuyin kung magkano talaga ang kailangan; ikalawa, ilagay kung kailan mo kayang magbayad; at ikatlo, itabi ang anumang mahalagang detalye na kailangan mong balikan. Huwag pagsamahin ang “magkano ang gusto ko” at “magkano ang kaya kong bayaran.” Magkaiba ang dalawang iyon, at ang pagkakamali sa pagitan nila ang madalas nagdudulot ng mas malaking pressure.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Kung ginagamit mo ang app para sa personal na pangangailangan, mas maayos na magkaroon ng hiwalay na tala para sa regular na gastos at sa biglaang pangangailangan. Kung ginagamit mo naman ito sa maliit na negosyo, huwag agad ituring ang cash na dagdag na kita. Mas kapaki-pakinabang itong ilagay sa konteksto ng cash flow: kailan papasok ang bayad ng customer, kailan kailangang bumili ng supplies, at kailan kailangang bayaran ang ibang obligasyon.
Isa sa mga hindi agad naiisip na pakinabang ng ganitong workflow ay nababawasan ang emosyon sa desisyon. Kapag may emergency, natural na mapako ang isip sa halagang kailangan ngayon. Sa pamamagitan ng paglalagay muna ng malinaw na layunin at iskedyul, mas nakikita mo kung ang kailangan mo ba ay loan, pagpapaliban ng isang gastusin, paghingi ng advance, o simpleng pag-aayos ng budget. Hindi nito inaalis ang problema, pero iniiwasan nitong maging unang sagot ang pinakamabilis na sagot.
Paano ko ito gagamitin sa isang karaniwang araw
Isipin ang isang freelancer na naghihintay pa ng bayad mula sa kliyente pero may kailangang bayarang internet at transportasyon ngayong linggo. Sa halip na maghanap nang sabay-sabay sa browser at magtala ng iba’t ibang detalye sa papel, maaari niyang gamitin ang Swift Cash bilang panimulang lugar para ayusin ang kailangang impormasyon. Ang mahalaga ay malinaw niyang itala kung magkano ang agarang pangangailangan at kung kailan inaasahang papasok ang pera.
Sa ganitong sitwasyon, hindi ko irerekomendang kunin agad ang pinakamalaking halagang available. Mas maingat na magsimula sa minimum na talagang kailangan, pagkatapos ay suriin kung kakayanin ang kabuuang balik. Ang trade-off dito ay simple: maaaring mas kaunti ang agarang ginhawa, pero mas mababa rin ang panganib na magkaroon ng dagdag na obligasyong hindi naman kailangan.
May isa pang sitwasyon para sa maliit na online seller. Baka kailangan niyang bumili ng packaging materials bago dumating ang isang batch ng bayad. Magagamit niya ang app para hindi malito sa pagitan ng puhunan, personal na pera, at perang nakalaan na sa supplier. Ang tip ko rito ay huwag pagsamahin ang lahat sa iisang mental note. Kapag malinaw ang layunin ng cash, mas madaling makita kung ang isang desisyon ay tumutulong sa negosyo o pansamantalang tinatakpan lang ang kakulangan.
Para naman sa estudyante o empleyadong may hindi inaasahang gastusin, mas mahalagang gamitin ang app bilang checklist kaysa bilang dahilan para mangutang agad. Isulat muna ang mga posibleng alternatibo: maaaring may kailangang kanselahing subscription, maaaring puwedeng ipagpaliban ang isang hindi urgent na bili, o maaaring may mapagkukunan ng tulong mula sa pamilya. Ang ganitong pag-iisip ang nagiging mas mahalaga kaysa sa bilis ng pag-open ng app.
Mga abalang nababawasan, at mga abalang hindi nito dapat itago
Ang pinakamalaking ginhawa ng Swift Cash ay nasa konsentrasyon ng proseso. Kapag nasa iisang lugar ang kailangan mong balikan, mas kaunti ang pagkakataong makalimot ka sa isang detalye o maulit ang parehong paghahanap. Para sa taong madalas gumagawa ng ganitong gawain sa maliit na screen, ang pagbawas ng paglipat-lipat ng app ay tunay na oras na natitipid.
May halaga rin ang pagkakaroon ng mabilis na reference kapag kailangan mong huminto at bumalik mamaya. Hindi lahat ay may oras na tapusin agad ang isang financial task, lalo na kung nasa biyahe, nasa trabaho, o may ibang responsibilidad. Ang mas maayos na paraan ay hatiin ang proseso sa dalawang bahagi: paghahanda at final na desisyon. Sa unang bahagi, magtipon ng impormasyon; sa ikalawa, suriin ang kabuuang epekto bago kumpirmahin ang anumang mahalaga.
Gayunman, hindi dapat mapagkamalan ang mas maayos na interface o mas mabilis na daloy bilang garantiya ng magandang resulta. Ang isang app ay maaaring makatulong sa organisasyon, pero ikaw pa rin ang kailangang tumingin sa aktuwal na halaga ng babayaran, mga deadline, at anumang kondisyon. Kung hindi malinaw ang isang bahagi, huwag umasa sa hula. Mas mabuting huminto at unawain muna ito kaysa magpatuloy dahil lamang sa gusto mong matapos agad.
Sa paghahambing sa karaniwang alternatibo, mas organisado ang ganitong dedicated app kaysa sa simpleng notes app kung ang kailangan mo ay paulit-ulit na pagbalik sa isang partikular na cash workflow. Mas mabilis din ito kaysa magsimula sa pangkalahatang web search sa bawat pagkakataon. Pero kung ang kailangan mo ay malalim na budgeting, pagtatala ng maraming account, invoice management, o kumpletong bookkeeping, mas angkop ang isang tunay na budget o accounting app. Hindi ko gagamitin ang Swift Cash bilang kapalit ng lahat ng iyon.
Mga limitasyong dapat isaalang-alang bago umasa rito
Ang unang limitasyon ay ang saklaw. Ang app ay mas madaling pahalagahan kapag malinaw at tiyak ang iyong pangangailangan. Kung gusto mong subaybayan ang buong personal na pananalapi, gumawa ng detalyadong monthly budget, o mag-manage ng maraming income stream, maaaring kailangan mo ng mas malawak na tool. Ang pagpilit na gamitin ang isang quick-loan utility bilang full financial planner ay maaaring magdulot ng kalituhan sa halip na linaw.
Ikalawa, hindi dapat gawing shortcut ang bilis. Ang mga financial decision ay may epekto kahit mabilis lang ang proseso. Bago magpatuloy, ihambing ang kabuuang babayaran sa halagang matatanggap, isaalang-alang ang petsa ng kita, at mag-iwan ng puwang para sa karaniwang gastusin. Kung ang isang repayment schedule ay magtutulak sa iyo na mangutang muli para sa pagkain, pamasahe, o bills, hindi sapat na dahilan ang pagiging convenient ng app.
Ikatlo, may mga taong mas komportable sa direktang pakikipag-usap sa isang financial provider. Kung kailangan mo ng paliwanag tungkol sa isang komplikadong kondisyon o may sensitibong sitwasyon sa iyong account, maaaring mas mabuti ang opisyal na support channel ng provider kaysa umasa lamang sa isang mobile utility. Ang Swift Cash ay mas nababagay sa pag-aayos at pagsisimula ng proseso, hindi sa pagpapalit ng propesyonal na payo.
Mayroon itong content rating na 3+, at kasalukuyang bersyon nitong 6.0 ay nangangailangan ng Android 8.0 o mas bago. Para sa karamihan ng modernong Android phone, hindi ito dapat maging malaking hadlang, ngunit mahalagang tingnan muna ang compatibility ng sariling device bago mag-install. Libre ang app, kaya madaling subukan nang hindi agad gumagastos, ngunit ang pagiging libre ay hindi nangangahulugang dapat maging pabaya sa mga desisyong gagawin gamit ito.
Inilabas ito noong Disyembre 11, 2025, kaya makatuwirang tingnan ito bilang isang mas bagong tool na unti-unti pang hinahanap ng mga gumagamit. Ang developer nito ay Fint hubnet developers, at ang kasalukuyang feedback ay may average na 4.5 mula sa mahigit isang libong rating. Para sa akin, positibong senyales iyon, pero hindi ko gagamitin ang rating bilang kapalit ng sariling pagsubok. Iba-iba ang pangangailangan ng bawat gumagamit, lalo na sa mga app na humahawak ng sensitibong financial workflow.
Para kanino ito, at kailan mas mabuting umiwas?
Irerekomenda ko ang Swift Cash sa taong madalas nangangailangan ng mabilis ngunit mas organisadong paraan para ihanda ang isang cash-related task. Kasama rito ang freelancer na may pagitan sa mga bayad, maliit na seller na kailangang bantayan ang puhunan, at empleyadong gustong maging mas maingat bago pumili ng short-term option. Maganda rin ito para sa taong madaling malito kapag maraming tab, note, at calculator ang sabay-sabay na ginagamit.
Hindi ko ito unang irerekomenda sa taong naghahanap ng kumpletong personal finance system. Kung ang pangunahing pangangailangan mo ay expense categories, long-term savings goals, investment tracking, o detalyadong business accounting, mas mabuting gumamit ng app na talagang ginawa para roon. Hindi rin ito para sa taong ayaw magbasa ng conditions o umaasang awtomatikong malulutas ng app ang kakulangan sa budget.
May isang simpleng paraan para malaman kung bagay ito sa iyo: bago gamitin, isulat ang eksaktong problemang gusto mong lutasin. Kung ang sagot ay “kailangan kong ayusin at linawin ang loan-related na proseso,” may malinaw itong lugar sa routine mo. Kung ang sagot ay “hindi ko alam kung saan napupunta ang pera ko,” mas kailangan mo muna ng budgeting tool at masusing pagsusuri ng gastos.
Sa huli, ang halaga ng Swift Cash ay hindi lamang nasa pagiging mabilis. Nasa kakayahan nitong bawasan ang kalat sa isang paulit-ulit at sensitibong gawain, habang binibigyan ka ng pagkakataong mag-isip bago magdesisyon. Hindi nito dapat tanggalin ang pag-iingat; dapat nitong gawing mas madali ang pag-iingat.
Ang hatol ko: kapaki-pakinabang itong libreng utility para sa malinaw at limitadong cash o loan workflow, lalo na kung ang pangunahing problema mo ay oras at kalituhan. Gamitin ito bilang organizer at gabay sa paghahanda, hindi bilang pahintulot na mangutang nang hindi sinusuri ang kakayahang magbayad. Kung iyon ang tamang gamit para sa iyo, sulit itong subukan; kung kailangan mo naman ng buong financial management system, mas mabuting pumili ng mas malawak na alternatibo.
Sa personal kong pananaw, ang pinakamagandang resulta ay makukuha mo kapag ginawa mong bahagi ng proseso ang app, hindi ang buong proseso. Ihanda ang impormasyon, suriin ang mga kondisyon, ihambing ang alternatibo, at saka magpasya. Sa ganoong paraan, natutupad nito ang praktikal na layunin ng Swift Cash: mas kaunting pag-aaksaya ng oras, mas kaunting pagkalito, at mas malinaw na susunod na hakbang.
Mga madalas itanong
01Ano ang Swift Cash – Quick Loan Mgr at paano ito ginagamit?
Ang Swift Cash – Quick Loan Mgr ay isang mobile application na maaaring tumulong sa mga user na pamahalaan ang impormasyon tungkol sa mabilisang pautang, gaya ng loan amount, repayment schedule, at posibleng aplikasyon. Bago gamitin, basahin nang mabuti ang mga tuntunin, eligibility requirements, interest rate, processing fee, at iba pang kondisyon dahil maaaring magbago ang aktuwal na alok depende sa iyong lokasyon at profile.
02Ligtas ba ang paggamit ng Swift Cash – Quick Loan Mgr?
Ang kaligtasan ng app ay nakadepende sa developer, pinagmulan ng download, at mga pahintulot na hinihingi nito. I-download lamang ito mula sa opisyal at mapagkakatiwalaang app store, pagkatapos ay tingnan ang developer name, privacy policy, at user reviews. Huwag magbigay ng PIN, password, OTP, o sensitibong impormasyon kung hindi malinaw kung bakit ito kailangan at kung paano ito poprotektahan.
03Kailangan ba ng personal at pinansiyal na impormasyon para makapag-apply?
Posibleng humingi ang Swift Cash – Quick Loan Mgr ng ilang personal na detalye upang suriin ang eligibility, tulad ng pangalan, contact information, identification details, employment information, o impormasyon tungkol sa kita. Bago isumite ang datos, alamin kung sino ang makakakita nito, gaano katagal ito itatago, at kung ibinabahagi ba sa third-party lenders. Magpatuloy lamang kung nauunawaan at tinatanggap mo ang privacy terms.
04Magkano ang maaaring mahiram at magkano ang kabuuang babayaran?
Ang halaga ng loan, interest, service charge, late fee, at repayment period ay maaaring mag-iba batay sa lender, bansa, credit profile, at resulta ng aplikasyon. Hindi sapat na tingnan lamang ang halagang matatanggap; kalkulahin ang kabuuang repayment at petsa ng bayaran. Basahin ang loan agreement bago kumpirmahin ang transaksiyon at iwasan ang alok na hindi malinaw ang fees o nag-uutos ng paunang bayad.
05Ano ang dapat gawin kung ma-reject ang aplikasyon o hindi ko mabayaran sa takdang oras?
Kung hindi maaprubahan ang aplikasyon, suriin kung may ipinakitang dahilan at tiyaking tama ang impormasyong inilagay. Kung nahihirapan kang magbayad, makipag-ugnayan agad sa opisyal na customer support o lender bago ang due date upang magtanong tungkol sa posibleng payment arrangement. Huwag umutang sa ibang serbisyo para lamang takpan ang dating loan, at iwasang makipagtransaksiyon sa hindi beripikadong contact o link.


